Une guerre régionale ferme des détroits ; les détroits fermés coupent l'énergie du Japon ; le Japon coupé rapatrie sa liquidité ; la liquidité rapatriée fait tomber une bourse américaine dont la moitié de la croissance tient aux data centers. Le lien entre tout, c'est le yen.
01 — La chaîne de transmission
Quatre maillons, quatre domaines. C'est la structure qui rend la vidéo utile : elle est le chaînon narratif manquant entre nos publications existantes, qui décrivent chacune une extrémité de la même chaîne sans jamais la relier.
Les quatre points d'étranglement
La riposte iranienne décrite n'est pas militaire au sens classique — elle est maritime. Quatre verrous simultanés, et « vous avez étranglé tout le Moyen-Orient ».
| Point de pression | Acteur | Effet revendiqué |
|---|---|---|
| Détroit d'Ormuz | Iran | 20 % du pétrole mondial, à destination principale de l'Asie de l'Est |
| Bab el-Mandeb | Houthis | Piège l'Arabie saoudite par le sud |
| Canal de Suez | Hezbollah (capacité de frappe) | Coupe la route Europe |
| Fronts terrestres | Hezbollah / Israël, Irak | Fixe les forces régionales |
Pourquoi la guerre ne peut pas rester régionale
Deux lignes d'approvisionnement rendent l'étranglement de l'Iran impossible : la Russie par la mer Caspienne, voie maritime intérieure hors de portée navale occidentale, et la Chine par le rail via les nouvelles routes de la soie. Le théâtre du Moyen-Orient se connecte alors au théâtre ukrainien, et l'affaire devient globale.
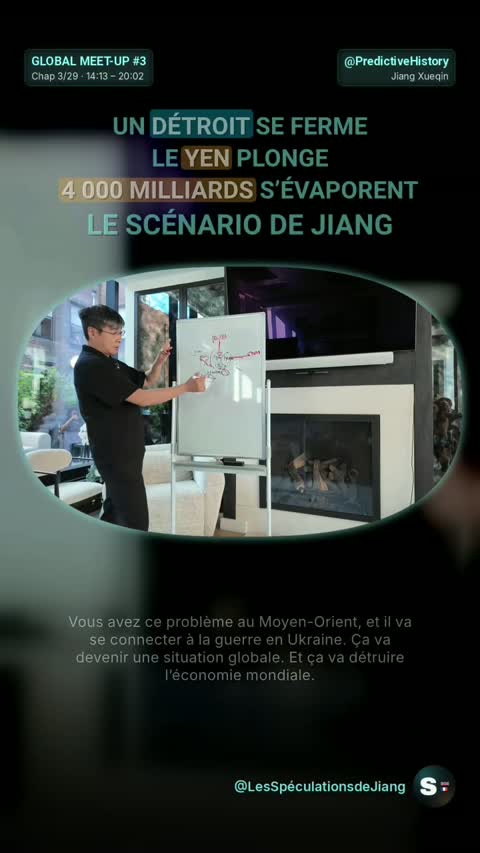
Vous avez ce problème au Moyen-Orient, et il va se connecter à la guerre en Ukraine. Ça va devenir une situation globale. Et ça va détruire l'économie mondiale.
La provenance — auteur, chaîne, numéro de chapitre — vient de l'image, pas de l'audio : le transcript seul aurait produit un résumé anonyme et inattribuable.
Le maillon monétaire, en huit pas
C'est le cœur du propos, et la partie la plus vérifiable. Le Japon détient ~1 100 Md$ de bons du Trésor américain. Ses banques prêtent aux entreprises japonaises à ~0 % pour combattre la déflation ; ces entreprises empruntent à 0 % et achètent du Treasury à ~5 %. L'objectif déclaré — irriguer l'économie japonaise — est détourné vers l'arbitrage, et le Japon devient de fait le fournisseur de liquidité du monde.
Mais le Japon tire son énergie du Moyen-Orient. Ormuz fermé, la facture énergétique explose, les investisseurs sortent du yen, le yen plonge. Si le yen s'effondre, la Banque du Japon rapatrie sa liquidité mondiale pour le défendre. Or la moitié de la croissance du PIB américain vient des data centers pour l'IA — une bulle qui a précisément besoin de cette liquidité. La guerre pousse le Golfe, la Chine et le Japon au nationalisme économique ; la liquidité se tarit ; l'économie américaine tombe.
02 — Ce qui tient, ce qui ne tient pas
Les maillons maritime, énergétique et monétaire sont solides. Les chiffrages sont hauts. Les prévisions militaires sont des opinions. La vidéo vaut pour sa structure causale, pas pour ses nombres — dont un contredit frontalement nos propres publications.
| Affirmation | Statut | Contrôle |
|---|---|---|
| 20 % du pétrole mondial via Ormuz | Plausible, bon ordre de grandeur | EIA : ~20 % de la consommation mondiale de liquides pétroliers |
| Japon ~1 100 Md$ de Treasuries | Correct | Premier détenteur étranger (données TIC) |
| Carry trade ~4 000 Md$ | Haut de fourchette, non consensuel | Notre white paper retient ~500 Md$ résiduels en sept. 2026 — écart d'un facteur 8 |
| 50 % de la croissance du PIB US = data centers IA | Fort, défendable sur la contribution à la croissance | 700 à 725 Md$/an de capex IA chez quatre groupes, supérieurs à leurs cash-flows |
| Alliance Arabie saoudite – Turquie – Pakistan | À sourcer | Non recoupé dans nos actifs ; à vérifier avant toute reprise publique |
| Offensive saoudienne contre les Houthis avec appui israélien | Prévision d'auteur | Aucune valeur de fait |
| « Décapitation » comme plan de guerre américain | Prémisse d'auteur, non sourcée | À ne pas reprendre |
03 — Raccordement au Projet WW3
Le Projet WW3 est une constellation de trois actifs qui couvrent trois couches distinctes. La vidéo fournit le récit qui les relie — ce qu'aucun des trois ne fait seul.
WorldMonitor
- 6 chokepoints live
- CII par pays
- Indices X-RISK
- Refresh 5 min
2026-Crash
- Carry trade, VIX
- Or, pétrole, yen
- 10 actifs, 2 dates
- FR / EN / ES
Nucléaire chinois
- NFU réaffirmé
- 600 → 1 000 têtes
- 3 triangles asiatiques
- Taïwan = friction n°1
WorldMonitor — la vidéo est la légende du dashboard
Le dashboard mesure exactement les objets dont la vidéo raconte l'histoire. Les six chokepoints suivis incluent les trois qu'elle nomme, et le dernier relevé vault du 31 août les cote déjà.
| Chokepoint | Score au 31/08 | Rôle dans la thèse |
|---|---|---|
| strait-of-hormuz | 70 · Red | Maillon n°1 : 20 % du pétrole, l'énergie du Japon |
| bab-el-mandeb | 40 · Yellow | Le piège saoudien par le sud |
| suez-canal | 30 · Yellow | La route Europe |
| strait-of-malacca | 5 · Green | Aval de la route Asie de l'Est |
| taiwan-strait | 20 · Yellow | Absent de la thèse — et c'est le problème |
| panama-canal | 0 · Green | — |
Indices de tension au même relevé : UA 85 Critical, RU 76, IL 70, IR 67, CN 67, US 35, FR 34. La « connexion Moyen-Orient ↔ Ukraine » annoncée dans la vidéo, ce sont déjà les deux plus hauts scores du tableau.
2026-Crash — la vidéo décrit le déclencheur, le white paper mesure la mèche
Le white paper documente déjà le maillon monétaire avec plus de rigueur que la vidéo. Sa ligne yen donne USD/JPY 153,44 au 08/09, un pic à 163,86 le 28 juillet, une intervention conjointe américano-japonaise autour de 160, et 76 % de probabilité d'une hausse de taux de la Banque du Japon en septembre contre 24 % fin juillet. Il écrit que le dénouement du carry trade est « le seul actif 2007 dont le dénouement est visible en temps réel ».
Le choc d'Ormuz y est déjà dans les prix : WTI 92,94 $ au 8 septembre, +61,9 % depuis janvier, pic de clôture à 112,95 $ le 7 avril, stocks américains sous leur plancher quinquennal. Le TTF européen est à 71,95 €/MWh, +155 % sur l'année. Et le VIX dort à ~14,5 malgré une guerre en cours — le « calme trompeur », contrepoint exact de la thèse : la vidéo dit qu'il n'y a aucun moyen d'y échapper, le marché ne price rien.
L'apport de la vidéo est causal, pas factuel. Le white paper constate que le carry trade se dénoue ; la vidéo propose pourquoi maintenant : l'énergie japonaise passe par un détroit contesté. C'est une hypothèse de mécanisme qui manque à sa section 2.
Doctrine nucléaire chinoise — le plafond que la vidéo ne regarde pas
La vidéo fait de la Chine un simple fournisseur logistique de l'Iran. Notre note documente, sur la même période, une Chine qui passe de ~290 têtes en 2019 à ~600 en 2025, cap ~1 000 en 2030, avec une triade complète et la permanence à la mer depuis 2022 — tout en réaffirmant le non-emploi en premier. Elle identifie Taïwan comme le point de friction le plus dangereux, avec un scénario d'escalade nucléaire involontaire : un tir conventionnel pris pour un tir nucléaire.
La vidéo décrit donc une escalade économique qui s'arrête à l'effondrement boursier américain. La note décrit le plafond militaire au-dessus, et un théâtre — le détroit de Taïwan, coté 20 Yellow — que la vidéo ignore alors qu'il est le seul des six chokepoints adossé à une dissuasion nucléaire en expansion rapide.
99-Temp est une note de travail privée : registre confessionnel et désignatoire, sans rapport avec la méthode sourcée de WorldMonitor et du white paper. Elle n'est pas une pièce du dossier et ne doit apparaître dans aucun livrable, même en illustration.04 — Ce que ça apporte, ce que ça coûte
Apport. Un modèle de transmission en quatre maillons, énonçable en une phrase, qui relie trois actifs jusque-là indépendants. Nos publications sont solides mais muettes l'une sur l'autre : WorldMonitor compte des tensions, le white paper compte des prix, et rien n'expliquait comment la première devient le second. La vidéo fournit ce pont.
Coût. Un chiffre contredit nos publications d'un facteur 8, un autre est invérifiable en l'état, et les passages militaires sont des prévisions personnelles. Reprendre le mécanisme, jamais les nombres.
| # | Action proposée | Cible | Prérequis |
|---|---|---|---|
| 1 | Carte « chaîne de transmission » Ormuz → USD/JPY → liquidité | dashboard.html | Levée du HOLD |
| 2 | Sous-section « Le maillon énergétique du yen » | 2026-crash-site FR/EN/ES | Réserve de chiffrage posée |
| 3 | Renvoi croisé note nucléaire ↔ chokepoint Taïwan | note + dashboard | — |
| 4 | Sourcer ou écarter l'alliance saoudo-turco-pakistanaise | recherche | Avant toute reprise publique |
| 5 | Classer WW3-MAP.png hors dossier livrable | 99-Temp | — |
05 — Extension : la seconde chaîne
La chaîne de Jiang est monétaire : un détroit, une facture énergétique, un taux de change, une liquidité qui se retire. Elle décrit un choc, c'est-à-dire un événement daté. La demande d'extension porte sur une autre chaîne, industrielle celle-là, et de nature différente : elle n'est pas un choc mais une érosion, elle ne se mesure pas en semaines mais en trimestres, et son point d'arrivée n'est pas un krach mais une dépendance.
Les trois premiers maillons sont documentés et chiffrables. Le quatrième est une hypothèse : il existe comme obligation juridique et comme motif officiel de réglementation américaine, pas comme capacité démontrée. Cette distinction est faite explicitement au §07 et elle n'est pas une précaution de forme — c'est la différence entre une analyse et un procès d'intention.
Trois corrections factuelles portées à l'analyse initiale
- Les data centers d'Anthropic ne sont pas ceux d'Elon Musk. Hypothèse initiale : capacité GPU principalement chez Musk. Réalité : Amazon Web Services est contractuellement le primary cloud provider et le primary training partner — engagement 100 Md$, projet Rainier, plus d'un million de puces Trainium2 à New Carlisle (Indiana) — complété par Google (jusqu'à 1 M de TPU, plus d'1 GW en 2026, 40 Md$ engagés) et Broadcom à partir de 2027 (~3,5 GW). xAI n'apparaît que comme concurrent. Le seul flux SpaceX documenté va dans l'autre sens : c'est Anthropic qui a revendu de la capacité à SpaceX, opération qui a gonflé le chiffre d'affaires du T2. L'intuition de fond est juste — la capacité est chez un tiers — mais le propriétaire est Amazon, pas Musk.
- « Ils vendent à perte » est vrai par marque, pas en bloc. Confirmé pour Xiaomi : −5 600 $ par voiture au T1 2026 (3,1 Md CNY de perte opérationnelle pour 80 856 véhicules), et encore −383 M$ au T2. Faux pour BYD : environ 5 000 CNY (744 $) de résultat net par véhicule sur le marché intérieur, et ×4 à l'export (~20 000 CNY) ; résultat net T2 2026 en hausse de 30 % à 8,2 Md CNY. La perte est une stratégie d'entrée de nouvel entrant, pas un modèle de filière.
- « 7 ans d'entretien gratuit » n'est pas sourcé. La garantie 7 ans est réelle et vérifiée (Omoda & Jaecoo, 7 ans / 100 000 miles, batterie 8 ans, 7 ans kilométrage illimité en Europe continentale). Elle était d'ailleurs sous-délivrée jusqu'au 20 août 2026 : une quinzaine d'organes majeurs restaient couverts 3 ans / 40 000 miles, alignés sur les 7 ans seulement à cette date. Aucune source trouvée pour un entretien gratuit sur 7 ans, ni chez Omoda, ni chez MG, ni chez BYD.
06 — Automobile : le prix, la marge, la copie
Ce qu'on voit et ce qu'on paie
L'écart de prix entre la Chine et l'Europe est la première chose à corriger, parce qu'il fausse toute l'arithmétique. La Xiaomi SU7 est affichée 219 900 CNY en Chine, soit environ 28 000 €. Elle n'est pas vendue à ce prix en Europe et ne le sera pas : les estimations de lancement européen se situent entre 35 000 et 39 000 € en Standard et 50 000 à 55 000 € en Max, la SU7 Ultra entre 130 000 et 150 000 €. Un import parallèle d'une SU7 achetée 28 000 € en Chine revient aujourd'hui à environ 73 000 € rendue en France, droits, homologation et transport compris. Le lancement officiel de Xiaomi en Europe n'est pas attendu avant 2027, l'Allemagne en premier.
Autrement dit : le prix de 25 000 à 30 000 € qui circule est un prix chinois. Les modèles réellement vendus à ce niveau en Europe sont thermiques ou hybrides — l'Omoda 5 à 29 100 € — et ce n'est pas un hasard, voir plus bas la question des droits.
Market Intelligence — les cinq modèles qui portent l'offensive
| Modèle | Groupe | Prix Europe | Cible / référence | Économie unitaire | Droits UE |
|---|---|---|---|---|---|
| Xiaomi SU7 / SU7 Ultra | Xiaomi | 35–39 k€ est. (Std) 219 900 CNY en Chine |
Porsche Taycan. Nürburgring 6:22.091 contre 7:07.55 au Taycan Turbo GT ; 1 548 ch, 0-100 en 1,98 s (Ultra) |
−5 600 $/véhicule (T1 2026) −383 M$ encore au T2 |
20,7 % + 10 % 30,7 % |
| BYD Seal / Seal U | BYD | 46 990 € (Seal) 40 300 € (Seal U) |
Tesla Model 3 / Model Y | +744 $ intérieur ×4 à l'export (~20 000 CNY) |
17,0 % + 10 % 27,0 % |
| MG4 | SAIC | 40 990 € catalogue BE 16–24 k€ en occasion 2023-24 |
VW ID.3, Renault Mégane E-Tech | Non publiée séparément décote 40–45 % en 3 ans |
35,3 % + 10 % 45,3 % — le plus taxé |
| Omoda 5 / Jaecoo 7 | Chery | 29 100 € Omoda 4 annoncée ~25 000 € |
MG ZS, Dacia Duster 224 ch, 0-100 en 7,6 s |
Non publiée arme commerciale = garantie 7 ans |
Hors champ thermique / hybride : les droits ne visent que les BEV |
| Leapmotor B10 | Leapmotor / Stellantis | Segment C compact | Peugeot e-2008, Jeep Avenger | Adossée au réseau Stellantis | Contournés produite à Saragosse depuis oct. 2026 |
Vendent-ils à perte ? L'arithmétique, poste par poste
La méthode proposée est la bonne : partir du prix de vente et retrancher ce qui n'appartient pas au constructeur. Appliquée à l'Omoda 5 à 29 100 € TTC en France, elle donne ceci.
Xiaomi — la perte est réelle
3,1 Md CNY de perte opérationnelle au T1 2026 pour 80 856 véhicules livrés, soit −5 600 $ par voiture. Encore −383 M$ au T2.
C'est le profil classique du nouvel entrant qui achète sa courbe d'apprentissage : usine neuve, volumes insuffisants pour l'amortir, et un produit d'appel positionné contre un Taycan à trois fois le prix. La perte est financée par le reste du groupe, pas par l'automobile.
BYD — le contre-exemple qui casse la thèse
Environ 5 000 CNY (744 $) de résultat net par véhicule sur le marché intérieur, et quatre fois plus à l'export — autour de 20 000 CNY. Résultat net du T2 2026 en hausse de 30 % à 8,2 Md CNY.
Comparaison utile : Tesla dégageait 2 316 $ par véhicule en 2025, soit 2,26 fois les 1 026 $ de BYD sur la même base. BYD gagne moins par unité, mais il gagne — et il gagne davantage en Europe qu'en Chine.
Ce dernier point mérite d'être isolé, parce qu'il inverse l'intuition : l'export européen n'est pas le lieu de la perte, c'est le lieu de la marge. Le marché chinois est en guerre des prix ; l'Europe, même taxée à 27 %, reste le débouché rentable. Ce qui se joue en Europe n'est donc pas un dumping financé à fonds perdu — c'est une conquête de part de marché payée par le client européen lui-même, à un prix inférieur à celui des constructeurs historiques mais supérieur au prix chinois.
La réponse européenne, et ce qu'elle a produit
Les droits compensateurs sont définitifs depuis le 30 octobre 2024, pour cinq ans : 7,8 % pour Tesla, 17,0 % BYD, 18,8 % Geely, 35,3 % SAIC, 20,7 % pour les autres coopérants — Xiaomi, NIO, XPeng compris — auxquels s'ajoute le droit standard de 10 %, soit un total de 17,8 % à 45,3 %. Ils sont contestés devant la Cour de justice de l'UE. Un cadre de prix minimum à l'importation issu d'une orientation du 12 janvier 2026, après quinze mois de négociation, peut les remplacer modèle par modèle ; en juin 2026 la Commission préparait l'extension des droits aux hybrides rechargeables.
Bilan à deux ans : les droits ont modifié le mix — plus de thermiques et d'hybrides, plus de production locale — sans réduire la pression. C'est exactement ce que le maillon 2 décrit.
Les copies — ce que la justice chinoise a déjà tranché
La question des « copies de modèles mythiques » a un précédent judiciaire net. Le 22 mars 2019, le tribunal du district de Chaoyang à Pékin a jugé que le Landwind X7 de Jiangling Motors copiait cinq éléments de design du Range Rover Evoque de première génération — feux arrière quasi identiques, ligne de toit et de custode fuyante, lignes de caisse latérales — et que ces similitudes créaient une confusion chez le consommateur. Production et vente interdites, dommages versés à Jaguar Land Rover. L'X7 était vendu au tiers du prix de l'Evoque (~60 000 $).
07 — L'arrêt à distance et l'infrastructure critique
C'est le maillon 4, et il demande d'être découpé en trois questions distinctes qu'on mélange habituellement : la capacité technique existe-t-elle, l'obligation juridique existe-t-elle, et l'usage a-t-il été constaté. Les réponses ne sont pas les mêmes.
| Question | État | Élément |
|---|---|---|
| Capacité technique d'immobiliser à distance un parc connecté | Structurellement présente | Tout véhicule recevant des mises à jour à distance peut, par construction, recevoir une mise à jour dégradante. Ce n'est pas propre à la Chine : c'est la définition d'un parc connecté. |
| Obligation juridique de coopérer avec le renseignement | Établie dans le texte | Loi sur le renseignement national de 2017, article 7 : « toutes les organisations et tous les citoyens doivent soutenir, assister et coopérer avec le travail de renseignement national conformément à la loi ». Article 14 : mécanisme de réquisition. Complétée par la loi anti-espionnage de 2014 et l'article 28 de la loi sur la cybersécurité. |
| Usage constaté d'un arrêt à distance massif | Aucun cas documenté | Aucune source ne rapporte d'immobilisation coordonnée de flotte. Huawei affirme n'avoir jamais reçu une telle demande. |
Il faut aussi rapporter la lecture inverse, parce qu'elle est sérieuse : des juristes spécialistes du droit chinois soulignent que la formule « conformément à la loi » de l'article 7 renvoie aussi aux protections civiles et pénales, que l'article 8 impose de « préserver les droits et intérêts légitimes des individus et des organisations », et qu'aucun mécanisme de sanction n'est attaché à l'obligation de l'article 7. Le Department of Homeland Security retient la lecture opposée : la RPC aurait la capacité d'ordonner à ses entreprises d'installer secrètement des portes dérobées. Les deux lectures coexistent dans la littérature et il serait malhonnête de n'en citer qu'une.
Huawei : le même raisonnement, mais avec un parc déjà installé
Pour l'automobile, le parc chinois connecté en Europe est encore marginal. Pour les télécoms, il ne l'est pas — et c'est ce qui rend le dossier Huawei plus avancé que le dossier automobile, à dix ans d'intervalle.
| Élément | État au 11/09/2026 |
|---|---|
| Part de Huawei dans l'infrastructure mobile européenne | Un tiers à 40 % — après six ans de politique de réduction |
| Réseaux européens fortement exposés | Environ 30 réseaux sur une centaine avec 35 à 100 % de RAN classé à haut risque |
| Statut juridique de la boîte à outils 5G de 2020 | Recommandation jusqu'au 20 janvier 2026, date de la révision du Cybersecurity Act qui la rend contraignante |
| Calendrier de retrait | 36 mois pour le mobile ; fixe, fibre et câbles sous-marins à suivre |
| Royaume-Uni | Interdiction totale 2027 |
| Allemagne | Cœur de réseau 2026, RAN 2029, exclusion de la 6G |
| Ericsson + Nokia en Chine | Moins de 3 % de part de marché |
La dernière ligne est le contrepoint qu'il faut garder en tête : la fermeture n'est pas unilatérale. Les deux équipementiers européens sont sortis du marché chinois avant que l'Europe ne commence sérieusement à sortir Huawei du sien. L'asymétrie d'ouverture est un fait des deux côtés, et elle est antérieure à la crise actuelle.
Ce que cette table dit du maillon 3 est plus intéressant que n'importe quelle hypothèse de porte dérobée : six ans de volonté politique explicite ont réduit la part de Huawei d'environ la moitié à environ un tiers. C'est la mesure concrète de ce que coûte un désengagement, et c'est le meilleur argument en faveur de la thèse de la dépendance — non pas parce qu'un interrupteur existerait, mais parce que le remplacement prend une décennie.
08 — Semi-conducteurs : le basique oui, l'avancé pas encore
Trois précisions ont été apportées en cours d'analyse — la Chine développe sa propre industrie de semi-conducteurs mais sur la partie basique et pas encore sur le très avancé ; elle construit une chaîne de production 100 % autonome ; et la défense américaine veut à tout prix conserver son avance. Les trois se vérifient, et elles s'articulent.
Où en est la production
| Nœud / maillon | État | Détail |
|---|---|---|
| Gravure 7 nm | En production, rendements faibles | SMIC y parvient par SAQP (quadruple patterning auto-aligné) sur DUV immersion, sans EUV. Rendements 40 à 55 % sur les grandes puces. |
| Gravure 5 nm | Marginale | Rendement de l'ordre de 20 %. Économiquement non viable en volume. |
| Volume haut de gamme | Objectif affiché | Huawei vise 1,6 million de puces haut de gamme en 2026. |
| Lithographie DUV domestique | Prototype industrialisant | Yuliangsheng, avec SMEE : 12 systèmes attendus fin 2026. Fondamentalement un outil 28 nm poussé vers la classe 7 nm. |
| Outils domestiques en production de masse | Pas avant 2027 | Aucun équipement national n'est en production de masse qualifiée à ce jour. |
| EUV domestique | Prototype précoce | SiCarrier « Mount Everest », source LDP (plasma à décharge) et non LPP. Production de volume à plusieurs années. |
| 5 nm en volume sans EUV | Prévu 2028–2030 | C'est l'horizon consensuel, pas une capacité présente. |
La formulation « le basique oui, le très avancé pas encore » est donc exactement juste, à une précision près : la frontière ne passe pas au niveau du nœud de gravure mais au niveau de l'outil. La Chine sait graver fin ; elle ne sait pas encore fabriquer la machine qui grave fin, et c'est là que les quatre à six ans de retard se logent. Un effet mesurable de cet effort d'autonomie est déjà visible chez le fournisseur qu'il s'agit de remplacer : la Chine est tombée à 14 % des ventes de systèmes ASML au T2 2026, contre 19 % auparavant.
Pourquoi Washington ne peut pas laisser filer
Le troisième point — l'impératif d'avance militaire et technologique — est le moteur de tout le régime de contrôle des exportations, et sa doctrine a changé en 2026. Le Pentagone a déclaré 2026 année de la Military AI Dominance, a créé une initiative Agent Network couvrant la planification de campagne jusqu'à l'exécution de la chaîne de frappe, et a institué un directeur technique unique doté d'une autorité de décision sur l'ensemble du département — présenté comme la transformation doctrinale la plus importante depuis la reconnaissance du cyberespace comme domaine de guerre.
Le raisonnement derrière ce virage est celui qui compte pour notre analyse. Une évaluation d'avril 2026 situe les modèles ouverts chinois à environ trois mois derrière les modèles frontaliers américains ; l'indice IA de Stanford 2026 mesure l'écart de classement à 2,7 %, contre 17 % en 2023 — resserrement attribué pour l'essentiel à la distillation, qui permet de remplacer la phase coûteuse de découverte par une phase d'imitation bien moins chère. Or l'adoption militaire d'une technologie prend des années. Une avance de trois mois ne se convertit donc en aucun avantage sur le terrain, et c'est pourquoi la compétition a été redéfinie : non plus qui a le meilleur modèle, mais quelle armée l'emploie le plus vite. Les appels d'offres de l'APL affichent des délais d'acquisition de trois à six mois ; la doctrine chinoise de « guerre intelligentisée » et de « souveraineté algorithmique » vise le même objectif par l'autre bout.
09 — L'IA : qui vend à perte, et de combien
Le test du facteur ×35
L'hypothèse posée est qu'un abonnement à 200 $/mois utilisé à 100 % correspondrait à 3 000 à 8 000 $ d'API, soit un facteur 15 à 40. Elle se teste par le tarif public. Aux prix Opus 5 — 5 $ le million de jetons en entrée, 25 $ en sortie — 200 $ achètent au mieux 8 millions de jetons de sortie, et bien moins dès qu'on compte l'entrée, qui dans un usage agentique représente le gros du volume à cause du contexte relu à chaque tour.
Le chiffre décisif est ailleurs, et il est documenté : les charges agentiques consomment 10 à 100 fois le calcul d'une conversation classique. Un utilisateur lourd en usage agentique continu dépasse donc son forfait de plus d'un ordre de grandeur, et le facteur 15 à 40 est parfaitement plausible pour la queue de distribution. Il est en revanche faux pour la moyenne : l'immense majorité des abonnés n'utilise pas son forfait, et c'est là-dessus que le modèle repose — exactement comme une salle de sport.
Ce que disent les comptes
Ce qui s'est amélioré
Rythme annualisé de 65 Md$ en juillet 2026, contre 9 Md$ fin 2025. Chiffre d'affaires de 10,9 Md$ au T2 et premier résultat opérationnel positif : 559 M$.
Coût de calcul ramené de 71 à 56 cents par dollar de revenu. Marge brute passée de −94 % en 2024 à 44–60 % en 2026, marge sur inférence autour de 70 %. Claude Code seul est passé de 500 M$ à 8 Md$ puis environ 15 Md$ de revenu annualisé.
Ce qui reste ouvert
10 à 15 Md$ de pertes cumulées et environ 80 Md$ d'engagements cloud fermes jusqu'en 2029 — une dépense contractuelle, pas une variable d'ajustement.
Le chiffre d'affaires est publié en base brute, ce qui gonfle mécaniquement les revenus de revente. La revente de capacité à SpaceX a flatté le T2. Et la rentabilité affichée est un agrégat : elle est compatible avec des abonnements forfaitaires structurellement déficitaires sur les usages lourds.
Verdict : la vente à perte est vraie au niveau du siège lourd, fausse au niveau de l'entreprise depuis le T2 2026. La question « comment est-ce autorisé » trouve d'ailleurs sa réponse dans le droit : la vente à perte sanctionnée est celle qui vise à évincer un concurrent d'un marché où l'on est dominant. Aucun acteur de l'IA générative n'est en position dominante établie, et le forfait à perte sur la queue d'usage est un modèle de tarification classique, pas une pratique prédatoire caractérisée.
La correction sur les data centers
Le propriétaire n'est pas celui qu'on croit
- Amazon Web Services — primary cloud provider et primary training partner contractuels. Engagement de 100 Md$. Projet Rainier, plus d'un million de puces Trainium2, site de New Carlisle, Indiana.
- Google — jusqu'à 1 million de TPU, plus d'1 GW livré en 2026, 40 Md$ engagés.
- Broadcom — à partir de 2027, environ 3,5 GW.
- xAI / Elon Musk — aucun rôle de fournisseur. xAI est un concurrent. Le seul flux SpaceX documenté est inverse : Anthropic a vendu de la capacité à SpaceX.
L'intuition initiale — « la majorité de leur capacité est dans des data centers qui ne leur appartiennent pas » — est exacte et importante. C'est même le point de vulnérabilité central : 80 Md$ d'engagements fermes chez deux bailleurs qui sont aussi, chacun, un concurrent direct sur le modèle et sur le cloud. Seule l'identité du bailleur était fausse, et elle l'était dans un sens qui affaiblissait la thèse plutôt qu'il ne la renforçait : Amazon et Google sont des contreparties plus solides et plus intriquées que ne le serait Musk.
Le prix chinois
| Modèle | Entrée / sortie (par M jetons) | Licence | Note |
|---|---|---|---|
| DeepSeek V4 Flash | 0,22 $ / 0,66 $ (heures creuses) | MIT | Disponibilité générale le 19 juillet 2026 |
| Kimi K3 | 3 $ / 15 $ | Ouverte | 2 800 Md de paramètres, contexte 1 048 576 jetons |
| Claude Opus 5 | 5 $ / 25 $ | Propriétaire | Frontière |
| Fable 5.1 | 10 $ / 50 $ | Propriétaire | Frontière |
L'écart de prix sur le haut de gamme ouvert est d'un facteur 1,7 face à Opus 5, et d'un facteur 20 à 40 sur le segment économique. L'écart de qualité, lui, reste mesurable : les meilleurs modèles à poids ouverts — GLM-5.3, Kimi K3 — sont évalués à 44 points contre 53 pour la frontière, soit neuf points. La stratégie est la même qu'en automobile : un produit à 80 % de la performance pour 10 % du prix, sous licence permissive, ce qui transfère le coût d'inférence à l'utilisateur et détruit la valeur de l'abonnement chez le concurrent. La différence avec l'automobile, c'est qu'ici il n'y a aucun droit compensateur possible : un modèle à poids ouverts ne passe pas la douane.
10 — Volet II : ce qui tient, ce qui ne tient pas
| Affirmation | Statut | Contrôle |
|---|---|---|
| Garantie 7 ans sur les véhicules chinois | Confirmé | Omoda & Jaecoo : 7 ans / 100 000 miles, batterie 8 ans, kilométrage illimité en Europe continentale — alignement complet seulement depuis le 20/08/2026 |
| 7 ans d'entretien gratuit | Non sourcé | Aucune source trouvée, aucune marque |
| Prix de 25 000 à 30 000 € | Vrai en thermique, faux en électrique | Omoda 5 à 29 100 € ; les BEV chinois sont à 40 000–47 000 € en Europe |
| Vente à perte | Vrai par marque | Xiaomi −5 600 $/véhicule ; BYD +744 $, ×4 à l'export |
| Objectif d'affaiblissement des marques européennes | Effet établi, intention non prouvée | La perte de part de marché est mesurable ; l'intention relève de l'interprétation |
| Copies de modèles mythiques | Établi et jugé | Landwind X7 / Evoque, Pékin-Chaoyang, 22/03/2019, cinq éléments de design |
| Arrêt à distance du parc automobile | Hypothèse — capacité structurelle, aucun usage constaté | Motif explicite de la règle BIS du 16/01/2025 : partage de données contraint et accès à distance |
| Obligation légale de coopération des entreprises chinoises | Établie dans le texte | Loi sur le renseignement national 2017, art. 7 et 14 — lecture contestée par une partie de la doctrine |
| Dépendance à Huawei sur l'infrastructure critique | Chiffré | Un tiers à 40 % du mobile européen ; retrait contraignant sur 36 mois depuis le 20/01/2026 |
| Semi-conducteurs : basique oui, très avancé non | Exact | 7 nm en DUV/SAQP à 40–55 % de rendement, 5 nm à ~20 % ; la frontière est l'outil, pas le nœud |
| Chaîne semi-conducteurs 100 % autonome | En construction, pas atteinte | Yuliangsheng 12 systèmes fin 2026 ; production de masse pas avant 2027 ; EUV domestique au stade prototype |
| Avance technologique comme impératif de défense US | Doctrine officielle 2026 | Military AI Dominance, Agent Network, CTO unique ; écart mesuré à 2,7 % contre 17 % en 2023 |
| Abonnement IA vendu à ×35 du coût | Vrai pour l'usage lourd, faux en agrégat | Charges agentiques à 10–100× le calcul d'une conversation ; T2 2026 : premier résultat opérationnel positif, 559 M$ |
| Capacité GPU chez Elon Musk | Faux | AWS (Rainier, Trainium2, Indiana) + Google (1 M TPU) + Broadcom 2027. Le flux SpaceX est inverse : Anthropic a revendu de la capacité |
| Capacité logée chez des tiers | Exact | ~80 Md$ d'engagements cloud fermes jusqu'en 2029, chez deux fournisseurs qui sont aussi des concurrents |
11 — El Niño 2026 : le système climatique passe en régime extrême
Le Climate Prediction Center a relevé la veille en avis le 11 juin 2026, et n'en est pas redescendu depuis — dernière mise à jour le 8 septembre. Ce n'est pas un El Niño ordinaire : la discussion du 13 août chiffre à 69 % la probabilité que l'épisode dépasse tous les El Niño depuis 1950. Quinze modèles de l'IRI projettent une anomalie Niño 3.4 supérieure à +3,0 °C, c'est-à-dire au-delà de la catégorie d'intensité la plus haute que l'IRI ait définie. Il n'existe pas de case pour ça dans la grille.
| Indicateur | Valeur | Date | Lecture |
|---|---|---|---|
| Statut CPC | El Niño Advisory | 11/06/2026 → 08/09/2026 | Veille passée en avis, jamais redescendue |
| RONI trimestriel | ≥ +2,5 °C (OND 2026) | 13/08/2026 | Seuil « très fort » = +2,0 ; on est au-dessus |
| Modèles IRI ≥ +3,0 °C | 15 modèles | 08/2026 | Hors barème — pas de catégorie définie |
| SOI | ≈ −2 σ | 07/2026 | Confirmation atmosphérique, pas seulement océanique |
| IOD | Positif dominant | Sep–Déc 2026 | Amplifie la sécheresse Indonésie / Australie / Corne de l'Afrique |
| Persistance | 100 % JFM 2027 · 97 % printemps 2027 | 09/2026 | L'événement n'est pas près de se dissiper |
Le décalage : l'effet commercial survit à l'événement météo
C'est le point que les commentateurs ratent le plus souvent. L'anomalie de température de surface est un phénomène de quelques mois ; le prix en rayon, lui, met beaucoup plus longtemps à bouger, et bouge encore quand l'océan est déjà revenu à la normale. La chaîne de transmission est connue et datée :
Conséquence directe pour qui raisonne en calendrier de marché : un El Niño qui culmine à l'hiver 2026-27 produit son pic d'inflation alimentaire en 2027, donc dans la fenêtre exacte où le Projet WW3 place déjà le stress de liquidité. Les deux ne s'annulent pas, ils se superposent.
Ce qui est touché — et ce qui ne l'est pas
Erreur courante : traiter El Niño comme un choc agricole générique. Il ne l'est pas. El Niño frappe l'agriculture tropicale — riz, sucre, café, cacao, huile de palme. La Niña, elle, frappe les ceintures céréalières des latitudes moyennes. Les deux ne produisent pas le même panier d'inflation, et confondre les deux fait dire n'importe quoi sur le blé.
| Poste | Effet attendu | Chiffre observé (juin 2026) | Statut |
|---|---|---|---|
| Riz (Asie du Sud, Asie de l'Est, Afrique australe) | Production −20 à −50 % en zone affectée (Banque mondiale) | Prix +9 % m/m · +1 % a/a | Exposé |
| Huile de palme (Indonésie, Malaisie) | Assèchement prononcé | — | Exposé |
| Sucre, café, cacao | Cultures tropicales, même mécanisme | — | Exposé |
| Blé (Amérique du Nord, Europe, Asie du Nord) | Largement épargné — hors zone tropicale | Prix −13 % m/m · +8 % a/a | Peu exposé |
| Maïs | Idem | Prix −15 % m/m | Peu exposé |
| Engrais | Canal de coût, pas de climat | +31 % sur 2026 | Moins abordable depuis 2022 |
| Panier alimentaire mondial | ≈ +5 % en année El Niño moyenne | — (2026 n'est pas moyen) | Plancher, pas cible |
Sources : NOAA Climate Prediction Center (avis du 11/06/2026, discussions du 13/08 et 08/09/2026) · IRI ENSO plume · Banque mondiale, Commodity Markets Outlook (données juin 2026).
Inde : le cas où les chiffres existent déjà
L'Inde est le seul grand pays où l'effet a déjà été mesuré et répercuté dans les prévisions officielles, ce qui en fait le meilleur témoin disponible. La mousson s'est ouverte à environ 40 % sous la normale, et le déficit s'est creusé plutôt que résorbé : 42,2 % de la moyenne de longue période au 21 juin (Deloitte relève 43 %, un record). L'IMD projetait 90 % de la LPA.
12 — Panama : le troisième goulot se ferme pendant que les deux autres brûlent
L'Autorité du canal restreint les transits à partir de septembre pour cause de sécheresse — la deuxième fois seulement de son histoire. Chaque passage consomme environ 200 millions de litres d'eau douce ; quand il ne pleut pas sur le bassin, on ne fabrique pas de créneaux.
| Paramètre | Avant | Début septembre | À partir du 15/09 |
|---|---|---|---|
| Transits quotidiens | 36 | 34 | 32 |
| Tirant d'eau autorisé | 15,24 m | 14,63 m — soit ~61 cm de chargement en moins par navire | |
| Pluviométrie mai–août | −34 % vs moyenne | ||
| Durée attendue de la sécheresse | Jusqu'à mi-2027 | ||
| Nouveau réservoir | Pas avant 2031 — aucune réponse d'infrastructure dans la fenêtre | ||
Deux précisions qui changent la lecture. Premièrement, l'ampleur : la sécheresse de 2023 avait fait tomber le trafic d'environ 36 % (36 → 24 passages). On n'y est pas encore — 32 n'est pas 24 — mais la trajectoire est la même et la sécheresse n'est pas censée finir avant mi-2027.
Deuxièmement, et c'est le point important : le canal avait entièrement récupéré début 2026. Le lac Gatún était à 88,9 pieds le 7 février 2026, et l'exercice 2025 s'était soldé par un chiffre d'affaires en hausse de 14,4 % à 5,7 Md$ sur 13 404 transits. Ce n'est donc pas la prolongation d'une crise ancienne dont les marchés auraient déjà digéré le coût : c'est une contrainte neuve, qui arrive sur un système déjà tendu ailleurs. 5 % du commerce mondial passe par là.
13 — Bab el-Mandeb : ce n'est pas un second front, c'est la soupape
La menace houthie de fermer Bab el-Mandeb est presque toujours présentée comme un deuxième choc maritime, qui s'ajouterait à Ormuz. C'est faux, et l'erreur n'est pas de détail : elle inverse le sens de la conclusion. Les deux détroits ne sont pas en parallèle. Ils sont en série.
La mécanique, maillon par maillon
La preuve est dans les volumes, et elle est nette. Sur les mêmes trimestres, les flux d'Ormuz s'effondrent de 21,6 mb/j (T4 2025) à 4,9 mb/j (T2 2026) — pendant que ceux de Bab el-Mandeb montent de 5,4 à 8,1 mb/j. Le pétrole n'a pas disparu : il a changé de porte.
| Période | Brut + liquides via Bab el-Mandeb | Contexte |
|---|---|---|
| 2020 | 5,7 mb/j | Référence pré-crise |
| 2021 | 6,0 mb/j | — |
| 2022 | 8,0 mb/j | Recomposition post-Ukraine |
| 2023 | 9,3 mb/j | Pic historique |
| 2024 | 4,1 mb/j | Effondrement — attaques houthies, contournement par le Cap |
| 1S 2025 | 4,2 mb/j | Plancher |
| T1 2025 | 3,7 mb/j | Creux |
| T1 2026 | 5,4 mb/j | Remontée — Ormuz commence à se fermer |
| T2 2026 | 8,1 mb/j | Report massif du trafic d'Ormuz |
Source : EIA, Short-Term Energy Outlook, août 2026. GNL : arrêt total au T2 2025, retour à 2,9 bcf/j au T1 2026.
La correction de lecture
- Lecture courante — « Ormuz est fermé, et maintenant ils menacent aussi Bab el-Mandeb : c'est un second choc qui s'ajoute au premier. »
- Lecture correcte — Bab el-Mandeb est la soupape d'un Ormuz déjà fermé. Le fermer n'ajoute pas un choc parallèle : il supprime le contournement du choc en cours.
- Conséquence quantitative : ce n'est pas « 8,1 mb/j en plus qui disparaissent ». C'est 8,1 mb/j qui n'ont plus aucune issue, puisque leur issue d'origine — Ormuz — est déjà condamnée et que SUMED ne reprend que 2 à 2,5 mb/j. Les pipelines de contournement totalisent ≈ 2,6 mb/j face aux 20 mb/j qui passaient normalement par Ormuz.
Ce qui s'est réellement passé depuis le 20 juillet
| Date | Événement | Prime de guerre (% de la valeur du navire) |
|---|---|---|
| Avant | Régime de base | 0,3 % |
| 20/07/2026 | Blocus naval houthi déclaré sur l'Arabie saoudite | — |
| 21/07/2026 | Mesures de protection de la coalition. Passages : 41 → 29 navires (−30 %) | 0,75 % |
| 23/07/2026 | Revendication d'attaques sur deux pétroliers saoudiens (Encelia, Layla) | > 1 % · jusqu'à 3 % pour navires liés à l'Arabie |
| Semaine suivante | Trafic Bab −24 %, pétroliers classiques −42 % (53 transits) | Jeddah / Yanbu restent à ~0,1 % |
| Depuis | Stabilisation à −15 %. Port de Mocha saisi. ≈ 75 % du trafic dérouté. | ≈ 40× le niveau normal |
Volumes en jeu : ≈ 12 % du commerce mondial en valeur, 19 000 navires par an, 30 % du trafic conteneurisé Asie-Europe (et non 30 % du trafic conteneurisé mondial — la confusion circule). Côté pétrole, Kpler compte ≈ 6 mb/j de brut vers l'Asie, dont deux tiers saoudien et 1,9 mb/j russe ; l'Inde y fait transiter plus de la moitié de ses importations de brut. Le détroit fait 29 km dans sa partie la plus étroite.
Les trois goulots, simultanément
Ormuz
- 6 navires le 06/09 vs ~85/jour
- ≈ 3 % du trafic d'avant-guerre
- Miné, fermé le 28/02/2026
- 21,6 → 4,9 mb/j (T4 25 → T2 26)
Bab el-Mandeb
- 8,1 mb/j au T2 2026 (en hausse)
- Prime 0,3 % → > 1 %, jusqu'à 3 %
- ≈ 75 % du trafic dérouté
- Fermer = supprimer le contournement
Panama
- 36 → 32 transits/jour
- Tirant 15,24 → 14,63 m
- Pluie −34 % (mai–août)
- Contrainte jusqu'à mi-2027
Suez reste par ailleurs 36 à 41 % sous son niveau d'avant-crise. Les trois routes de délestage du commerce mondial sont donc contraintes en même temps, pour trois causes indépendantes — une guerre, une menace de blocus, une sécheresse. C'est cette simultanéité qui constitue le fait marquant, pas chaque événement pris isolément.
L'état du marché valide déjà la lecture
La backwardation à 8,3 $ est le chiffre à retenir, davantage que le prix spot. Une courbe inversée de cette ampleur signale une rareté physique — quelqu'un paie une prime pour avoir le baril maintenant plutôt que dans six mois — et non un positionnement spéculatif. Le marché a déjà intégré que la soupape est contestée.
Le contre-argument, écrit entièrement
Ce qui plaide contre le scénario de fermeture
HSBC (22/07) qualifie les menaces de « surestimées », en s'appuyant sur la capacité disponible de Suez et de SUMED.
Verisk Maplecroft relève qu'un pétrolier détenu par des intérêts chinois est passé sans incident : le ciblage serait sélectif — saoudien et occidental — et non indiscriminé.
Marsh note que les primes ont monté, mais pas dans des proportions extrêmes au regard des précédents.
Ce qui plaide pour
Les trois arguments ci-contre portent sur la probabilité d'une fermeture, pas sur son effet. Ils ne contredisent pas la mécanique en série : ils disent seulement qu'elle a moins de chances de se déclencher.
Le ciblage sélectif est un argument à double tranchant. Il réduit le risque moyen et concentre le risque sur les flux saoudiens — précisément ceux que Petroline pousse vers Yanbu. Ambrey signale par ailleurs un risque d'erreur d'identification : en 2024, les Houthis ont ciblé des navires sur des données de propriété périmées.
Une fermeture complète arrêterait les exportations saoudiennes vers l'Asie et retirerait ≈ 7 % de l'offre mondiale.
14 — Volet III : ce qui tient, ce qui ne tient pas
| Affirmation | Statut | Ce qui la fonde, ou lui manque |
|---|---|---|
| El Niño 2026 est un événement d'intensité extrême | ✅ Confirmé | Avis CPC continu depuis le 11/06 ; RONI ≥ +2,5 °C ; 69 % de dépasser tout depuis 1950 ; 15 modèles IRI hors barème. |
| Le pic d'inflation alimentaire tombera en 2027 | ✅ Confirmé | Chaîne de transmission documentée (0 / 3-6 / 6-12 mois) appliquée à un pic hiver 2026-27. Mécanique, pas prévision. |
| Le choc porte sur le riz et le tropical, pas sur le blé | ✅ Confirmé | Riz +9 % m/m contre blé −13 % et maïs −15 % sur les mêmes données de juin 2026. |
| Panama restreint pour cause de sécheresse El Niño | ✅ Confirmé | 36 → 32 transits, tirant 15,24 → 14,63 m, pluie −34 %. Deuxième restriction de ce type de l'histoire du canal. |
| Bab el-Mandeb est en série avec Ormuz, pas en parallèle | ✅ Confirmé | Ormuz 21,6 → 4,9 mb/j pendant que Bab passe de 5,4 à 8,1 mb/j sur les mêmes trimestres. Petroline débouche à Yanbu, en amont de Bab. SUMED ne reprend que 2 à 2,5 mb/j. |
| Les primes de guerre ont été repricées d'un facteur ~40 | ✅ Confirmé | 0,3 % → 0,75 % (21/07) → > 1 % (23/07), jusqu'à 3 % sur les navires liés à l'Arabie. Daté et traçable. |
| Une fermeture complète retirerait ~7 % de l'offre mondiale | ⚠️ Plausible | Ordre de grandeur cohérent avec 8,1 mb/j et la part saoudienne, mais c'est un scénario — aucune fermeture complète n'a eu lieu. |
| La fermeture est probable | ⚠️ Contesté | HSBC parle de menaces « surestimées » ; Verisk relève un ciblage sélectif (un pétrolier chinois passé sans incident) ; Marsh relativise la hausse des primes. À écrire comme contesté, pas comme acquis. |
| Le vrai débit du terminal de chargement de Yanbu | ⚠️ Disputé | ≈ 3 mb/j effectifs revendiqués contre ~5 mb/j d'exportations rapportées. La borne basse vient d'un post social, pas d'un rapport industriel — asymétrie de qualité de source. |
| Le débit réel d'Ormuz aujourd'hui | ⚠️ Disputé | Washington évoque 40 navires / 18 M bbl escortés en un jour, Bessent ≥ 10 M bbl/j ; Téhéran dit le détroit fermé. PortWatch ne compte que les émetteurs AIS — le flux réel peut être supérieur au comptage. |
| El Niño → sécheresse chinoise → hydro Yangtsé → coût industriel | ❌ Non établi | Aucune donnée de sécheresse chinoise 2026 trouvée. Pire : la littérature sur les sécheresses énergétiques du bassin les attribue à La Niña, pas à El Niño. L'analogue 2022 ne se transpose pas. Maillon abandonné. |
15 — Chaîne technique
| Étape | Détail |
|---|---|
| Source | WW3-Liensentretout.mp4 — 111 519 978 o, 349,0 s, h264 720×1280, aac 44,1 kHz |
| Extraction audio | ffmpeg -vn -ac 1 -ar 16000 -c:a pcm_s16le → WAV 16 kHz mono, 11,2 Mo |
| Transport | scp vers GPU Forge (RTX 4090, 24 564 MiB) |
| ASR | iamindigital/whisper-api:local — faster-whisper large-v3-turbo, int8 |
| Contrainte VRAM | Un job tiers occupait 21,7 Go sur 24 ; float16 en OOM → bascule int8 sans toucher au job tiers |
| Sortie | WW3-transcript.json — 5 288 caractères, langue fr |
| Limite connue | L'API /transcribe ne renvoie pas les timestamps par segment ; le découpage suit l'ordre du texte, sans horodatage |
| Nettoyage | Conteneur ww3-asr supprimé, fichiers temporaires GPU effacés, VRAM rendue |
Provenance
Analyse — Masure Marc · 11 septembre 2026 · Transcription GPU Forge (RTX 4090).
Pièces du dossier : ANALYSE-WW3-LIENS-ENTRE-TOUT.md · WW3-transcript.json · still-jiang.jpg